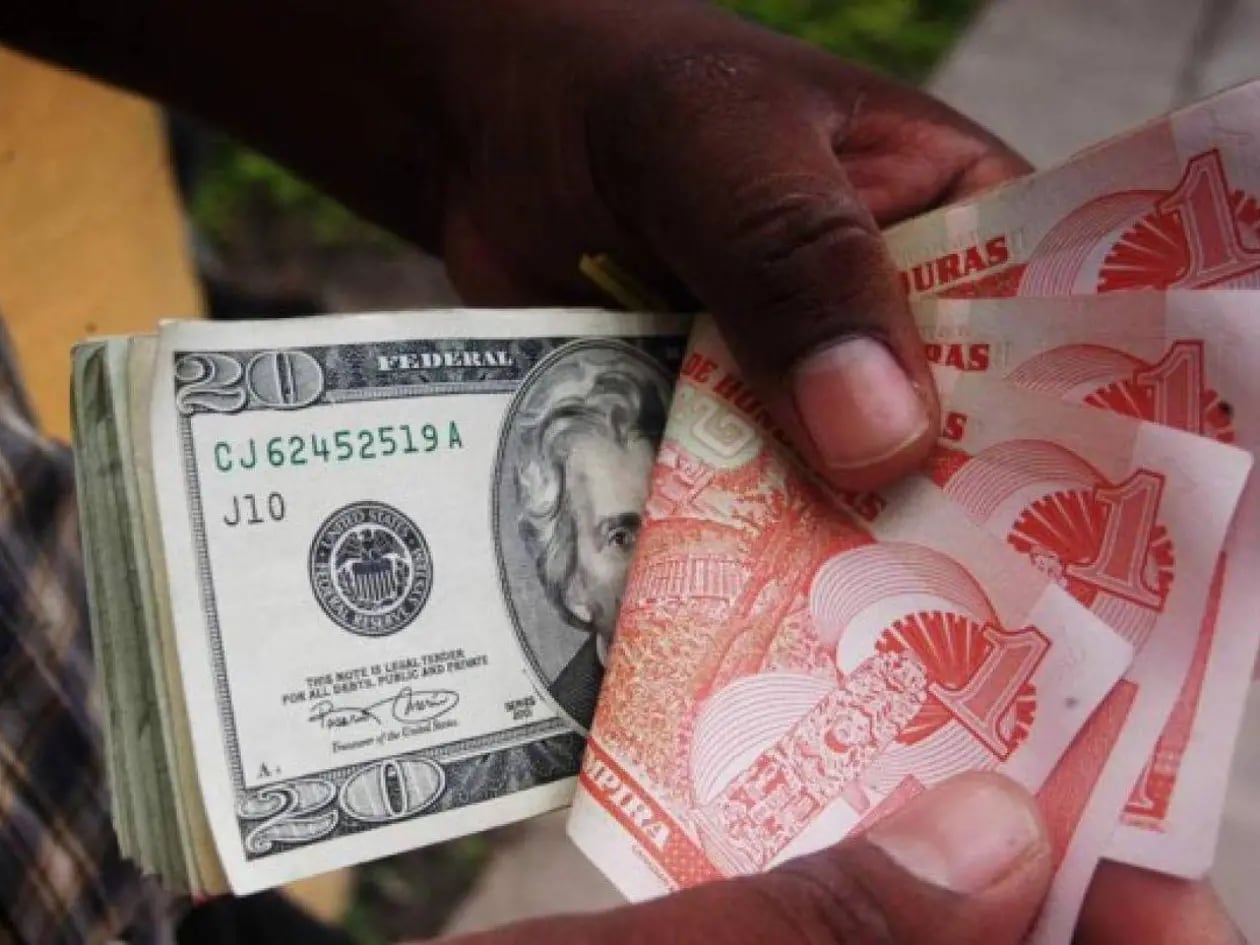
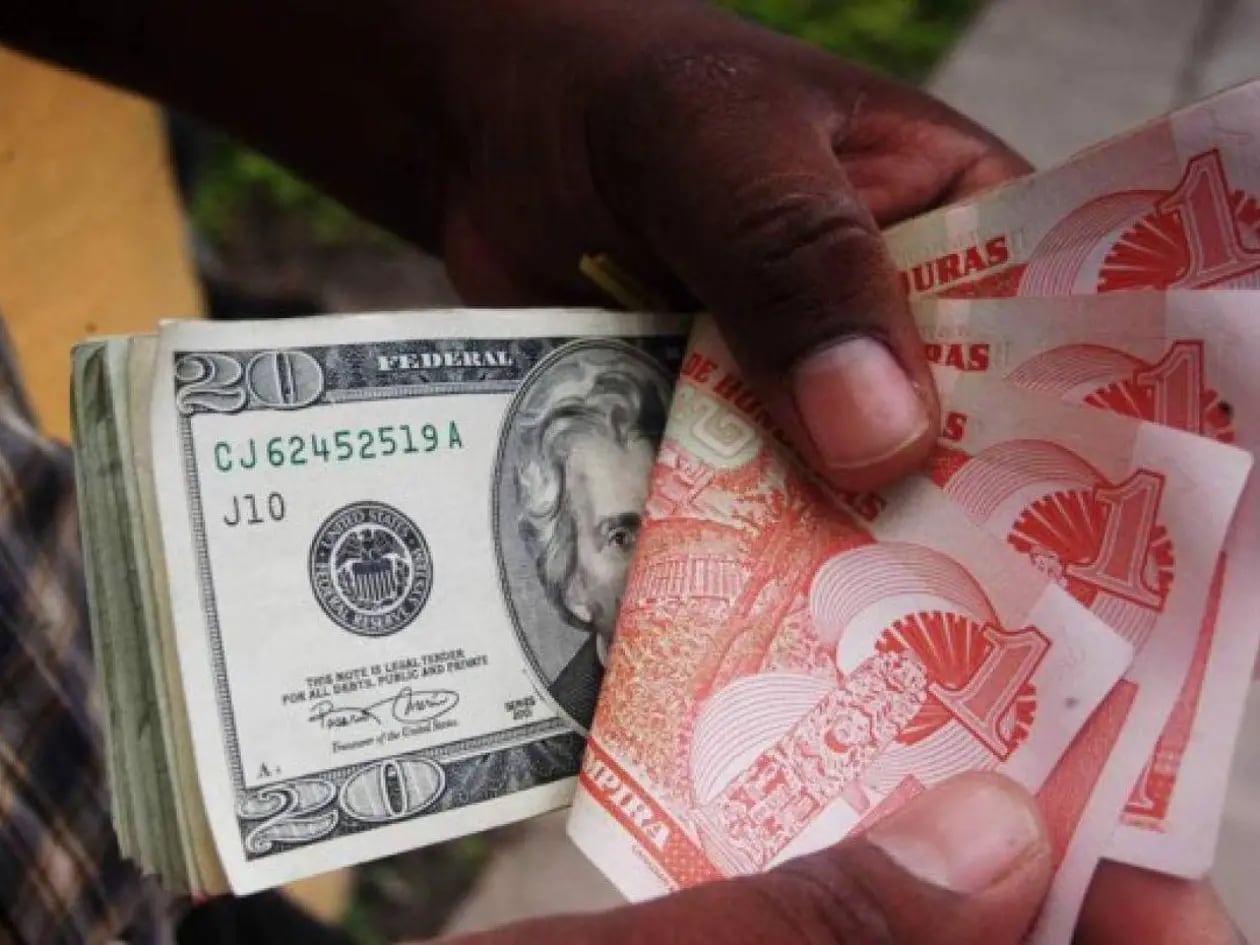
Centroamérica recibe cerca de USD 60,000 millones al año en remesas, pero una parte sustancial de ese dinero nunca llega a una cuenta bancaria.
Un informe del centro de pensamiento Inter-American Dialogue, elaborado por el investigador Manuel Orozco, sostiene que la región puede convertir ese flujo en ahorro, crédito y empleo formal, en lugar de limitarse a sostener el consumo diario de los hogares.
El documento, Current Challenges to Remittances and Migration: Options for Central America, 2026, calcula que el remitente promedio envía cerca de USD 7,000 al año, entre 18% y 22% de su ingreso. Muchos migrantes mantienen ahorros equivalentes a dos o tres meses de sueldo, aunque buena parte está reservada para emergencias por su situación migratoria vulnerable. Del lado de los hogares receptores, entre 50% y 60% de sus ingresos puede provenir de remesas. Más de la mitad asegura ahorrar: 68.4% en El Salvador, 54.4% en Guatemala, 50.3% en Honduras y 43.3% en Nicaragua. El problema, según el informe, no es si ahorran, sino que muchos lo hacen fuera del sistema financiero formal, sin construir historial crediticio.Por qué la informalidad explica buena parte de la migración El informe responde que los pequeños negocios informales tienen baja productividad, escaso acceso a crédito y nula integración a cadenas de valor, lo que limita su capacidad de generar empleo estable y empuja a los trabajadores a buscar oportunidades fuera del país. Un estudio paralelo de ASIES sobre Guatemala, recogido por el diario La Hora, coincide en ese diagnóstico. El análisis señala que la dependencia de remesas guatemalteca pasó de 10.26% del producto interno bruto en 2015 a 20.81% en 2025, y que el monto ya supera a las exportaciones y a la inversión extranjera directa combinadas. Según datos del Banco de Guatemala citados por el mismo diario, el país ya había recibido USD 19,000 millones en remesas en lo que va de 2026, con una proyección de crecimiento de 5% para el cierre del año. Digitalizar pagos y abrir cuentas: la primera línea de acción El Inter-American Dialogue calcula que menos del 40% de las remesas llega a cuentas bancarias; el resto se retira en efectivo. Para revertirlo, propone que bancos, cooperativas y empresas remesadoras ofrezcan asesoría financiera en el momento del cobro y pidan a los remitentes destinar entre 3% y 5% adicional del envío exclusivamente al ahorro del hogar.La recomendación se completa con billeteras electrónicas, pagos móviles y redes de pequeños comercios que funcionen como corresponsales financieros. El objetivo, según el documento, es que ese dinero deje de ser solo un ingreso de consumo inmediato y empiece a construir historial crediticio para las familias. En Honduras, la Encuesta Semestral del Banco Central detectó que 64.7% de los consultados envía remesas de forma regular y que la manutención concentra 50.3% del destino del dinero, por delante de tratamientos médicos y educación, de acuerdo con el reporte difundido por la revista digital EyN.Pensiones, bonos y vivienda para la diáspora Una de las propuestas centrales del informe apunta a que los migrantes puedan contribuir a sistemas de pensiones de sus países de origen, en especial quienes tienen mediana edad, larga permanencia en Estados Unidos o riesgo de deportación. También plantea bonos gubernamentales con montos mínimos de inversión reducidos, equivalentes a una o dos remesas promedio, para que la diáspora pueda ahorrar en su país de origen y prepararse ante un eventual retorno. A esto se suman alianzas entre constructoras, bancos y cooperativas para financiar vivienda con respaldo del ahorro migrante. Como ejemplo de impacto productivo, el informe cita un proyecto de asesoría técnica a 190 microempresas en el occidente de Guatemala, que según el documento mejoró la demanda, los ingresos y la capacidad de pago salarial de los negocios participantes. Securitizar remesas y ampliar visas de trabajo temporal El documento explora la securitización de remesas: usar los flujos futuros, relativamente estables, como respaldo para emitir instrumentos financieros que financien infraestructura, crédito a microempresas o proyectos energéticos en zonas de alta migración. Reconoce que se trata de una herramienta poco utilizada en la región, aunque con potencial si se diseña con transparencia y regulación.
El llamado comercio nostálgico —productos de identidad cultural destinados a comunidades migrantes— representa cerca de 5% de las exportaciones centroamericanas hacia Estados Unidos y es presentado como un sector con margen de crecimiento si recibe crédito y asistencia técnica.
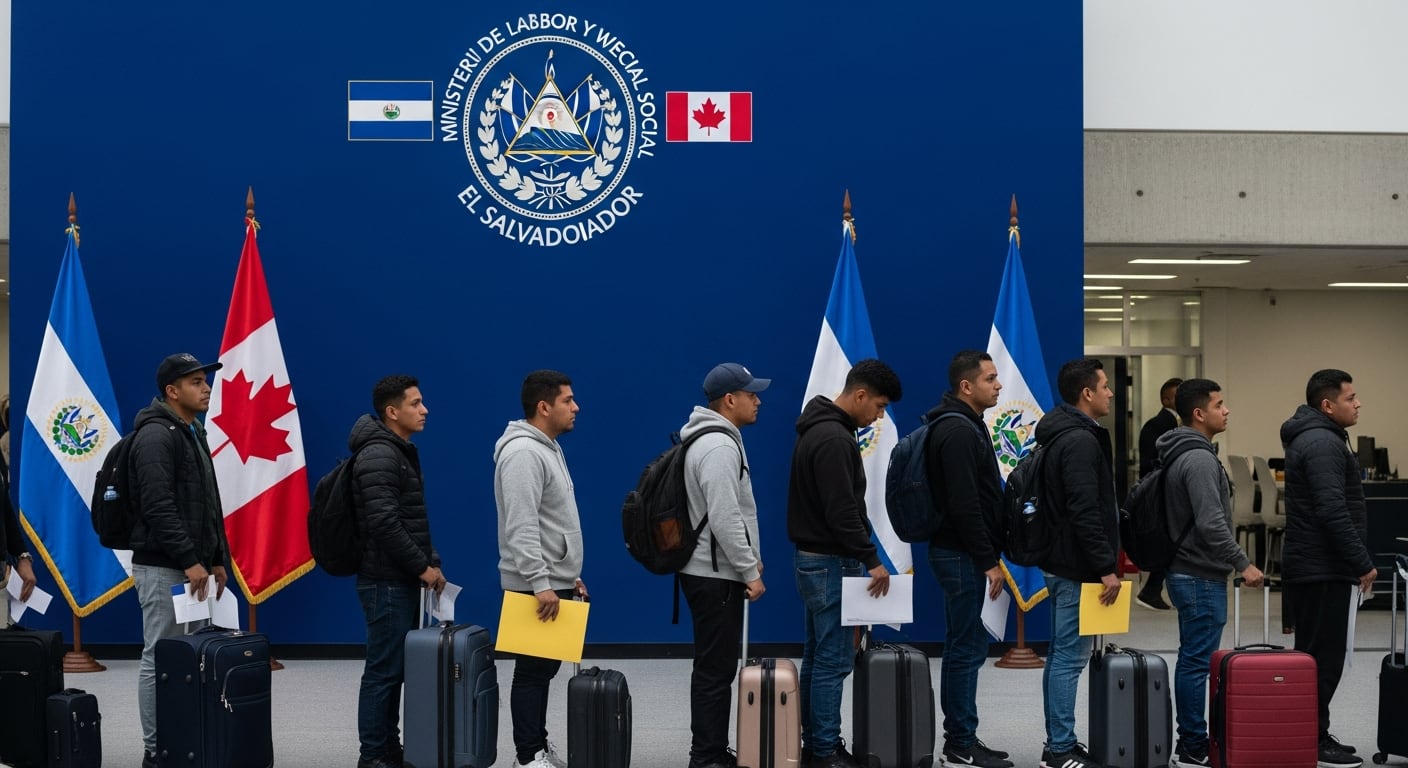
En el plano migratorio, la recomendación más concreta es negociar con Estados Unidos, Costa Rica y España un aumento de visas temporales de trabajo, en particular las estadounidenses H-2A, para empleo agrícola, y H-2B, para construcción, hotelería y servicios.
Según el sitio especializado PRESDA, ambas son vías de certificación iniciadas por la empresa empleadora, no permisos de solicitud abierta, y la H-2B opera con cupos y fechas limitadas cada año.
El informe sostiene que ampliar estas vías legales reduciría la exposición de los trabajadores centroamericanos a la migración irregular y a sus riesgos, al tiempo que mantendría flujos de remesas más previsibles para las economías de origen.