
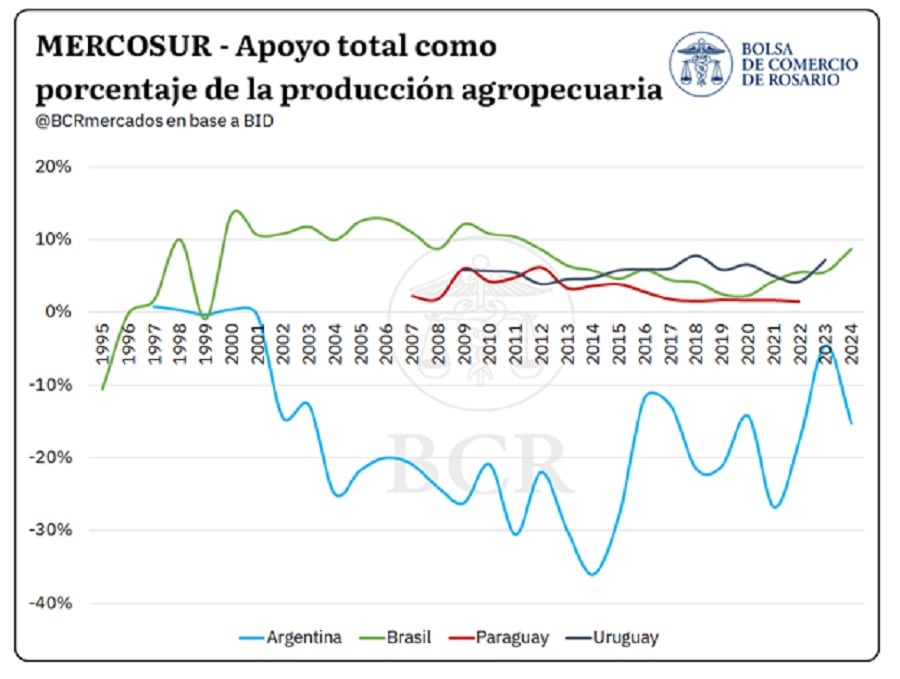
Argentina, Brasil, Paraguay y Uruguay comparten una característica clave: son exportadores netos de granos dentro del Mercosur. Sin embargo, la forma en que sus gobiernos apoyan al sector agropecuario es muy diferente. Un análisis elaborado por Giuliana Dellamaggiore y Emilce Terré para la Bolsa de Comercio de Rosario, y basado en la metodología de Estimaciones de Apoyo de la OCDE y la iniciativa Agrimonitor del BID muestra que, mientras a fines de los años 90 Argentina y Brasil partían de niveles cercanos a cero, en 2024 Brasil destinó recursos equivalentes al 9% del valor de su producción agropecuaria (VPA), mientras Argentina registró una transferencia neta desde el campo hacia el resto de la economía equivalente al 15% del VPA. Uruguay y Paraguay, en tanto, mantuvieron durante el período políticas de apoyo, con promedios del 6% y 3%, respectivamente. El estudio compara las políticas mediante cuatro grandes canales: Apoyos a Precios de Mercado (APM), que surgen de la diferencia entre el precio doméstico y el internacional; Apoyos Directos (AD), que incluyen pagos vinculados con producción, insumos o inversiones; Servicios Generales, destinados a investigación, sanidad, educación e infraestructura rural; y Transferencias a los Consumidores, orientadas a favorecer el acceso a los alimentos. Los dos primeros conforman el apoyo al productor, mientras que los cuatro determinan el apoyo total, que puede ser negativo cuando las políticas generan una transferencia neta desde el sector agropecuario hacia el resto de la economía. Argentina: el peso de las distorsionesLa trayectoria argentina es la más contrastante. Entre 1997 y 2001, el apoyo total promedió apenas USD 40 millones anuales, equivalentes al 0,2% del VPA. El punto de quiebre llegó en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas para desacoplar los precios internos de los internacionales. Posteriormente se sumaron restricciones cuantitativas a las exportaciones y, entre 2007 y 2010, subsidios al consumo y compensaciones a la industria molinera.
Entre 2002 y 2015, las políticas implicaron una transferencia neta desde el sector equivalente al 23,7% del VPA, mientras que entre 2016 y 2024 la detracción se moderó, aunque volvió a profundizarse desde 2018, puntualiza el análisis de la BCR.
Brasil cambió el esquema
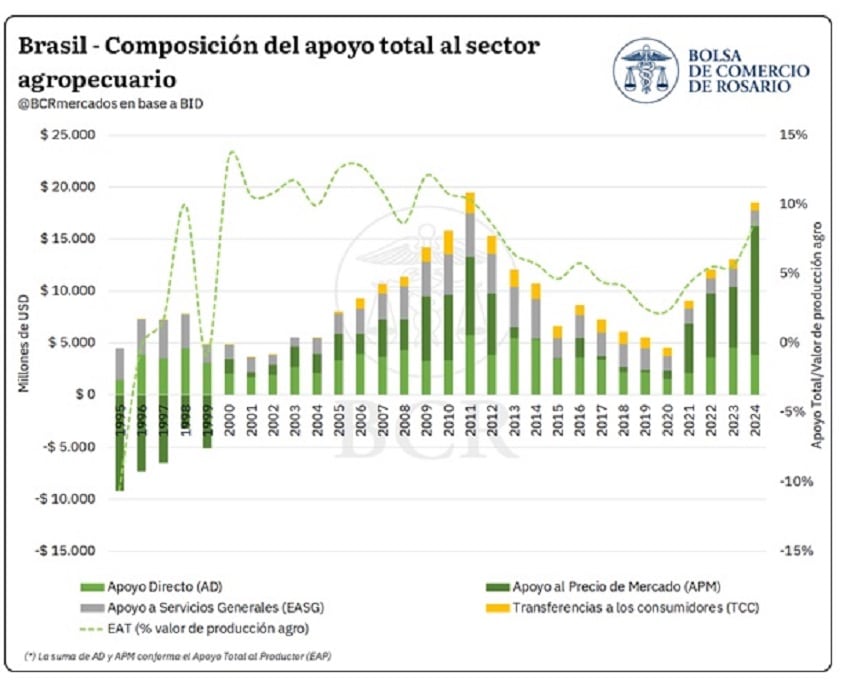
Brasil muestra una evolución prácticamente inversa. Entre 1995 y 1999, el apoyo total promedió -0,02% del VPA, pero entre 2000 y 2012 ascendió al 11%, impulsado principalmente por apoyos al productor. Entre 2013 y 2020 se redujo a menos de la mitad, con los apoyos directos como principal instrumento, especialmente mediante subsidios a las tasas de interés y seguros. En el período 2021-2024 volvió a crecer el sostén de precios, con un promedio de USD 7.200 millones anuales, mientras que el seguro agrícola PROAGRO cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 se convirtió en la principal partida presupuestaria individual del apoyo brasileño.
Uruguay y Paraguay: mayor estabilidad
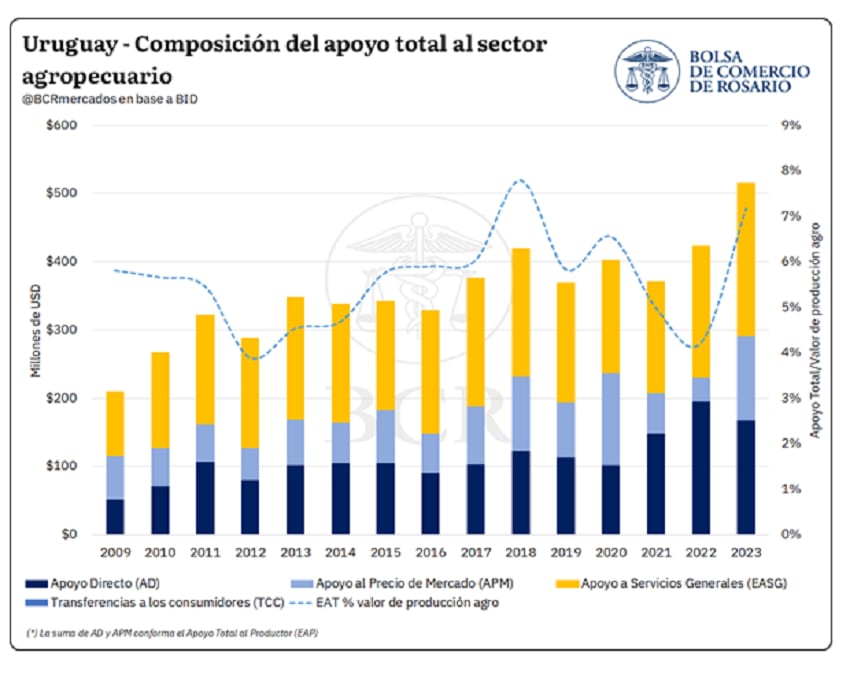
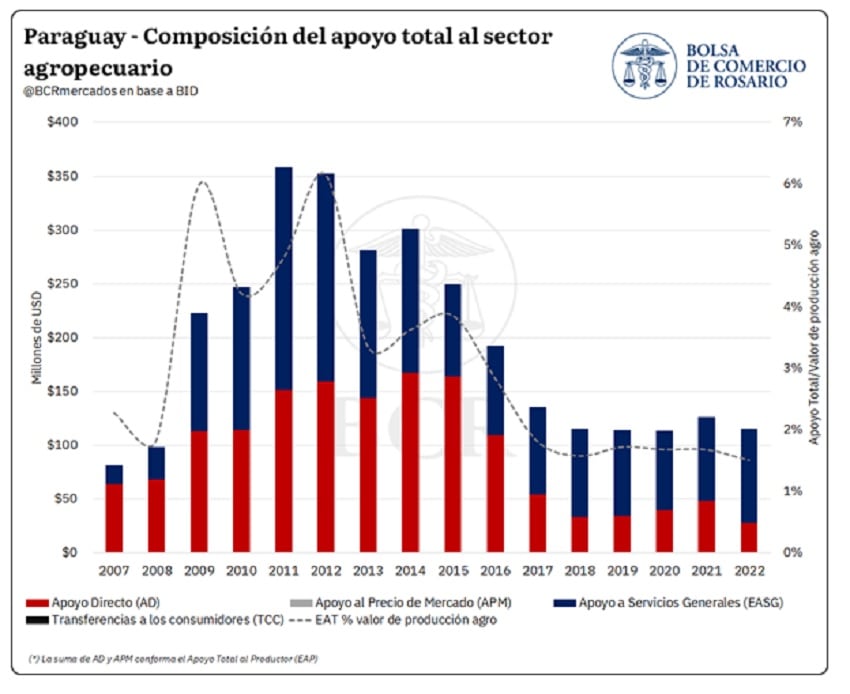
Uruguay presenta una trayectoria mucho más estable. Entre 2009-2013 el apoyo total representó en promedio 5,1% del VPA, mientras que entre 2019 y 2023 alcanzó el 5,8%. Los servicios generales mantuvieron un papel importante, especialmente en innovación y transferencia de conocimiento, mientras que los apoyos directos crecieron hasta convertirse en un componente de mayor peso. Paraguay, por su parte, es el único de los cuatro países que no registra apoyo mediante distorsiones de precios ni transferencias a consumidores: todo su apoyo es presupuestario y se divide entre servicios generales, con 52%, y apoyos directos, con 48%.
La comparación entre 2020 y 2022 sintetiza las diferencias: el apoyo total equivalió al 5,3% del VPA en Uruguay, 4,1% en Brasil y 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%. En términos acumulados, entre 1997 y 2024 las distorsiones de precios argentinas representaron USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales. El informe de la Bolsa de Comercio de Rosario destaca además que Argentina es el único de los cuatro países con apoyo neto negativo y que las distorsiones de precios generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Las autoras plantean que la composición de las políticas también importa al momento de analizar el desempeño productivo. La evidencia citada del BID encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios, mientras que identifica una asociación positiva con las transferencias presupuestarias, tanto mediante apoyos directos como a través de servicios generales. En otras palabras, no solamente importa cuánto dinero o recursos recibe el agro, sino también cómo se canaliza ese apoyo y qué incentivos genera para productores e inversiones.
La comparación con la evolución de los principales cultivos del bloque agrega otra dimensión al análisis. Según datos del USDA utilizados en el informe, entre las campañas 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por ocho en Uruguay, por más de tres en Brasil y Paraguay y por dos en Argentina. En paralelo, la participación argentina en la producción del Mercosur cayó del 41% al 28%.