

El regreso de los buques de gas natural licuado (GNL) al Canal de Panamá vuelve a captar la atención del mercado marítimo internacional. Un reciente análisis de The Wall Street Journal puso el foco sobre la creciente presión por utilizar la ruta interoceánica, después de varios años en que numerosos metaneros optaron por rodear África.
Los datos respaldan ese cambio de tendencia. En julio, 11 buques cargados con GNL atravesaron la vía interoceánica, frente a seis durante junio, según S&P Global Commodity Insights.
El aumento fue de 83.3% y llevó el movimiento mensual a su mayor nivel desde noviembre de 2023, cuando las restricciones hídricas comenzaron a afectar con fuerza este negocio.
La recuperación también encuentra respaldo en las estadísticas acumuladas de la Autoridad del Canal de Panamá (ACP). Al cierre del año fiscal 2026, terminado en septiembre, la vía contabilizó 105 tránsitos de alto calado correspondientes al segmento de GNL, de los cuales 102 utilizaron las esclusas Neopanamax y tres las Panamax.
Los metaneros representaron así 3.1% de los 3,336 tránsitos Neopanamax registrados durante el año fiscal, una participación todavía pequeña dentro del movimiento total de la vía. Sin embargo, la aceleración observada durante los últimos meses vuelve a colocar al GNL bajo atención, especialmente por los cambios que atraviesa el comercio energético internacional.

S&P Global identificó entre las empresas que utilizaron la ruta panameña durante julio y agosto a Cheniere, EDF y QatarEnergy. De los 11 metaneros cargados contabilizados en julio, nueve navegaron hacia Japón y Corea del Sur y otros dos tuvieron como destino Chile, evidenciando el peso de los compradores asiáticos en la recuperación.
El movimiento coincide con un incremento de las exportaciones estadounidenses de GNL hacia Asia. Estados Unidos exportó 10.7 millones de toneladas del combustible durante agosto, según datos de LSEG citados por Reuters, mientras 2.59 millones de toneladas tuvieron como destino el mercado asiático, que posteriormente elevó sus compras durante septiembre.
Para los cargamentos que salen del Golfo de Estados Unidos, Panamá ofrece una reducción considerable en distancia cuando el destino es el norte de Asia. S&P Global calcula que el recorrido puede tomar alrededor de 30 días utilizando el Canal, frente a unos 50 días si la embarcación rodea África por el Cabo de Buena Esperanza.
La diferencia puede representar menos combustible, menores costos de utilización del buque y una reducción de las pérdidas de GNL por evaporación durante el trayecto. La ventaja adquiere mayor relevancia cuando los precios asiáticos permiten compensar los costos asociados al tránsito por Panamá y justifican llevar el cargamento directamente hacia esos compradores.
Pero el repunte todavía no constituye una recuperación completa del mercado perdido. S&P Global advierte que la mayoría de los cargamentos estadounidenses destinados al noreste de Asia continúa utilizando el Cabo de Buena Esperanza, una ruta más extensa que ofrece a los comercializadores mayor flexibilidad para modificar el destino mientras navegan.

Esa posibilidad resulta importante en un mercado donde las diferencias de precios entre Europa y Asia pueden cambiar rápidamente. Un metanero que rodea África puede desviarse hacia diferentes destinos dependiendo de las condiciones comerciales, mientras el tránsito por Panamá supone una apuesta más definida por los mercados del Pacífico.
El comportamiento actual contrasta con la fuerte reducción experimentada después de 2023. Desde finales de ese año y hasta antes de las recientes alteraciones del mercado energético, el Canal llegó a registrar menos de cuatro tránsitos mensuales de metaneros cargados en promedio, según los registros recopilados por S&P Global.
La recuperación del segmento ocurre además cuando el Canal administra cuidadosamente una capacidad condicionada por la disponibilidad de agua. Ante la disminución de las precipitaciones durante agosto y parte de septiembre, la ACP redujo temporalmente los tránsitos y estableció un grupo específico para GNL y gas licuado de petróleo (GLP) dentro de las subastas de espacios Neopanamax.
La competencia por esos cupos produjo ofertas extraordinarias de varios millones de dólares para asegurar determinados tránsitos, según The Wall Street Journal. Aunque esos pagos no representan el peaje ordinario de la vía, mostraron el valor que puede alcanzar un espacio cuando las alternativas implican mayores tiempos de navegación o comprometen las fechas de entrega.
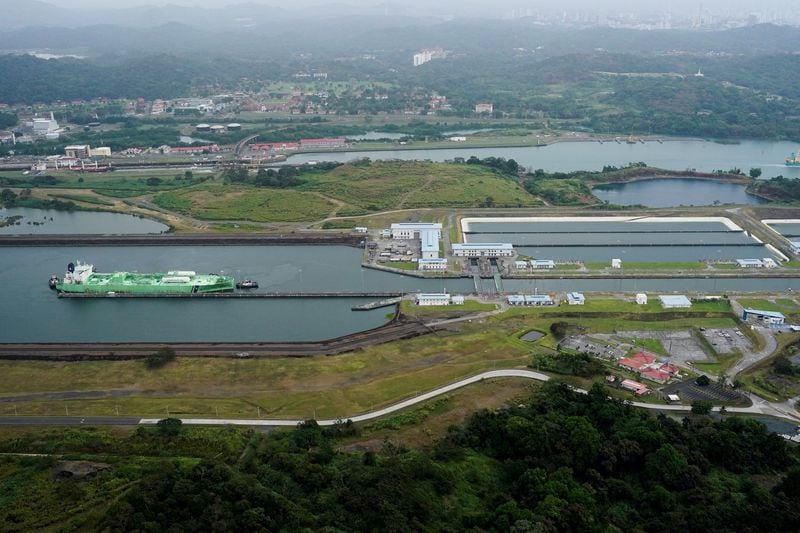
El escenario hídrico comenzó a mejorar durante septiembre. La ACP elevó a 49 pies el calado máximo autorizado para los buques Neopanamax y anunció que desde el 15 de octubre aumentará la capacidad de la vía de 32 a 33 tránsitos diarios, con 10 espacios Neopanamax y 23 Panamax.
Para el GNL, la combinación de mayor disponibilidad de cupos, mejores condiciones de navegación y demanda asiática abre espacio para continuar recuperando tránsitos. Los 105 movimientos registrados durante el último año fiscal muestran, sin embargo, que el retorno apenas comienza y Panamá todavía compite con la ruta africana por recuperar un negocio que perdió fuerza durante la crisis hídrica.