El ministro de Economía, Luis Caputo, sostuvo que, de haber mantenido el déficit fiscal heredado en el actual contexto internacional con suba de tasas de interés a valores de los años 90, Argentina habría llegado a tomar hasta USD 100.000 millones. Y que el escenario, ante el orden de las cuentas públicas, es, dentro de todo, favorable.
Sin embargo, las dudas están en qué va a pasar con los créditos en los próximos meses, que el Gobierno necesita que se reactiven de cara a la elección presidencial de 2027. Entre los analistas hay posturas diferentes, pero consideran que estará atado a lo que pase con la inflación y la mora.
Caputo expuso su diagnóstico durante una participación en el streaming Carajo, donde vinculó la situación del financiamiento externo con el resultado fiscal y el costo del endeudamiento internacional. El ministro definió como un “shock externo” la suba de las tasas de interés globales y el impacto del aumento del precio del petróleo sobre una economía que, según planteó, heredaba un déficit energético.
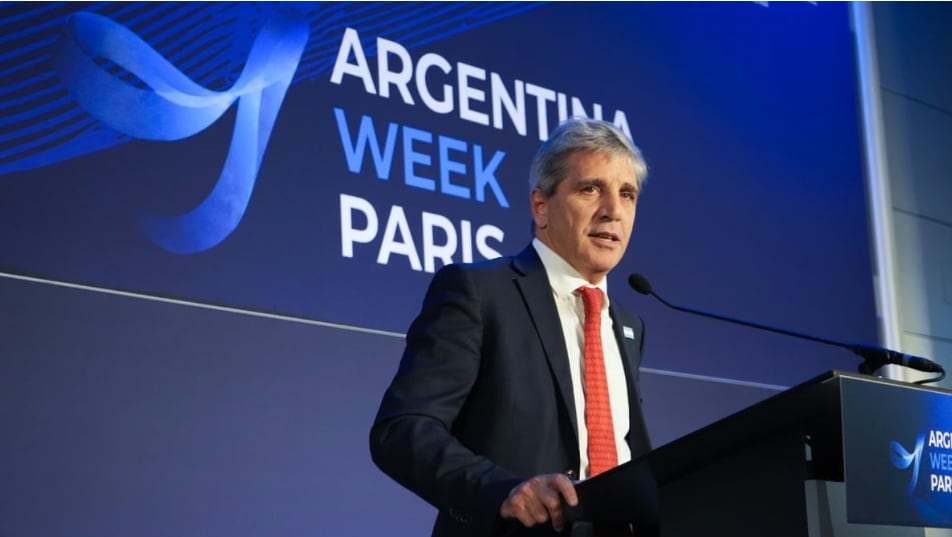
El funcionario afirmó que las tasas de interés internacionales se ubican en valores que remiten a los años 90.
En su exposición, mencionó que la tasa a 10 años del Tesoro de Estados Unidos se encontraba cerca del 5,3% anual, mientras que el rendimiento a 30 años rondaba 5,7% anual.
El escenario, ante el orden de las cuentas públicas, es, dentro de todo, favorable (Caputo)
El ministro planteó que, con esas referencias internacionales, una emisión de deuda argentina para cubrir necesidades de USD 30.000 millones o USD 35.000 millones anuales habría enfrentado una tasa probable de entre 14% y 15% anual. Bajo esa estimación, Caputo también calculó que cada toma anual de fondos por esos montos habría implicado pagos cercanos a USD 5.000 millones.
Dos meses de caída en el crédito privado
La referencia del ministro al déficit fiscal que heredó se sumó a una discusión más amplia sobre el comportamiento del crédito en pesos al sector privado. En ese terreno, Analytica, consultora económica, informó que agosto y septiembre registraron dos meses consecutivos de caída.
El estudio privado destacó que la evolución de las financiaciones con tarjetas de crédito y de los préstamos personales será determinantes para definir una recuperación del financiamiento. Ambos segmentos tienen un peso relevante dentro del mercado, según el análisis de la consultora.

Analytica resaltó que los créditos hipotecarios y prendarios crecieron, aunque ubicó el foco en las tarjetas y los préstamos personales. Para la consultora, una mejora de esos dos rubros resultaría necesaria para que el crédito privado en pesos muestre una recuperación más amplia.
El informe identificó varios elementos que pueden limitar ese repunte. Entre ellos, mencionó las tasas de interés altas en términos reales, una morosidad estabilizada en niveles elevados, el deterioro de la actividad económica y las condiciones del mercado de trabajo.
Según Analytica, la caída del financiamiento debería frenarse hacia adelante. No obstante, la consultora no prevé una recuperación fuerte y advirtió que el Gobierno debe evitar oscilaciones en las tasas de interés, como las que observó durante 2025, para generar un escenario más estable para los tomadores de crédito y para las entidades financieras.
Los efectos de la mora bancaria
La mora bancaria también aparece como una referencia para las entidades financieras. Un nivel elevado de incumplimientos puede limitar la oferta de nuevos préstamos y sostener un costo financiero más alto para quienes buscan acceder a crédito.
Sebastián Menescaldi, director de Eco Go, consultora económica, afirmó que las tasas de interés muestran una baja hacia fin de año. Describió el movimiento como una reducción pequeña y planteó que las refinanciaciones pueden tener incidencia en las estadísticas del sistema.
Menescaldi ubicó el punto más alto del problema de los créditos en octubre y noviembre. Desde diciembre, la mora total puede bajar por una cuestión estadística asociada al tratamiento de los préstamos irrecuperables: los bancos deben dar de baja los créditos después de 390 días, envían esos casos a pérdida y los retiran del balance, lo cual reduce el nivel de mora que figura en los registros totales.

Para el economista, esa modificación contable puede influir en la disposición de los bancos para ampliar la oferta de préstamos. Una baja de la mora total, aun si responde en parte a ese procedimiento, puede mejorar las condiciones para otorgar nuevo financiamiento y contribuir a reducir la tasa.
Esta semana fue el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, quien aseguró que los últimos datos oficiales marcan que la mora alcanzó su punto de inflexión, a partir de los acuerdos y reestructuraciones que pusieron en marcha las propias entidades financieras, que llevaron a que los créditos en situación de irregularidad comenzaran a bajar.
Menescaldi dijo que el crédito puede aportar impulso si la inflación continúa baja y los ingresos recuperan parte de su poder de compra. Su evaluación vinculó las condiciones de financiamiento con la evolución de esas dos variables.
Sin impulso desde los hipotecarios
Hernán Letcher, director del Centro de Economía Política Argentina (CEPA), sostuvo que la demanda de crédito no mostró una reactivación más allá de los hipotecarios y aclaró que, en términos globales, ese segmento no tiene un peso determinante.
El Gobierno enfrenta dificultades para bajar la tasa de interés porque también tiene problemas para reducir la inflación (Letcher)
Letcher coincidió en que la inflación y la mora condicionan el mercado. Según dijo, el Gobierno enfrenta dificultades para bajar la tasa de interés porque también tiene problemas para reducir la inflación. En su planteo, la combinación de inflación persistente, incumplimientos de pago y costos financieros altos restringe una mejora más marcada del crédito.
La diferencia entre los diagnósticos se concentra en el ritmo que puede adoptar el mercado. Analytica espera que la caída se frene, aunque no anticipa una recuperación fuerte. Menescaldi observa una baja en las tasas y una posible reducción de la mora total a partir de diciembre. Letcher no advierte una reactivación amplia de la demanda.
Los hipotecarios figuran como el segmento con crecimiento en la evaluación de Analytica. Para Letcher, ese avance no alcanza para modificar la situación general del mercado. La distancia entre ambas miradas se vincula con el peso relativo de esos préstamos dentro del total.
Las tarjetas de crédito, los préstamos personales, la inflación, el mercado laboral, los ingresos y los niveles de mora quedan entre los factores que analistas y entidades siguen para evaluar la evolución del financiamiento privado. Letcher sostuvo que, mientras persistan niveles altos de inflación y mora, no habrá una oferta atractiva de tasas ni de costo financiero.